
티스토리 뷰
목차
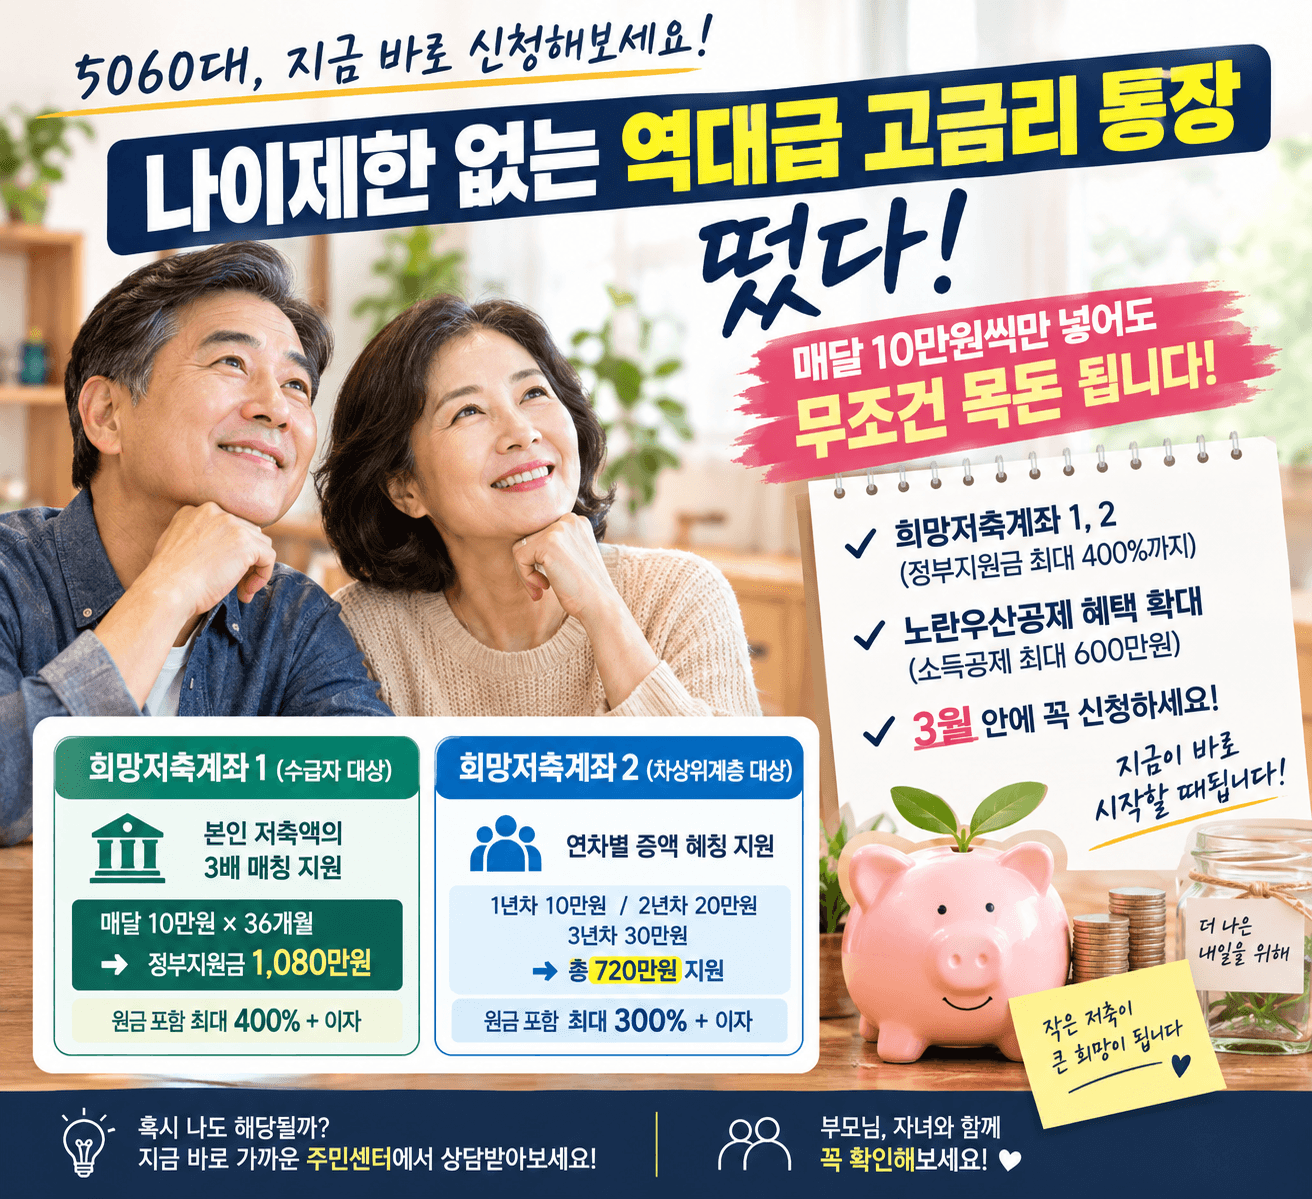
솔직히 말씀드리면, 저는 처음에 이 제도를 보고 "어차피 나랑 상관없겠지"라고 생각하고 창을 닫으려 했습니다. 그런데 가입 조건을 하나씩 들여다보다가 생각보다 해당되는 분들이 훨씬 많다는 걸 알게 됐습니다. 매달 10만 원을 저축하면 정부가 최대 3배를 얹어주는 희망저축계좌, 그리고 자영업자를 위한 노란우산공제 혜택까지 — 이게 어떤 제도인지, 어떤 함정이 있는지 제가 확인한 내용을 정리해봤습니다.
가입조건과 소득인정액, 생각보다 복잡합니다
처음 '원금의 400%'라는 말을 들었을 때, 저도 솔직히 귀가 번쩍 뜨였습니다. 그런데 조금만 파고들면 이건 누구나 가입할 수 있는 금융상품이 아니라는 걸 금방 알 수 있습니다. 희망저축계좌는 크게 1과 2로 나뉘는데, 1은 현재 일하고 있는 생계·의료 수급 가구가 대상이고, 2는 차상위계층을 대상으로 합니다.
여기서 차상위계층이란, 기초생활수급자는 아니지만 소득인정액이 기준 중위소득의 50% 이하인 가구를 말합니다. 쉽게 말해, 수급자 바로 위 단계에 해당하는 저소득 계층이라고 보시면 됩니다. 1인 가구 기준으로는 월 약 128만 원, 2인 가구는 약 210만 원, 4인 가구는 약 320만 원 이하가 기준이 됩니다(출처: 보건복지부).
그런데 이 기준이 단순히 월급만 보는 게 아니라는 점이 핵심입니다. 소득인정액이란 실제로 버는 소득에 재산을 월 소득으로 환산한 금액을 더한 값입니다. 즉, 월급은 기준 이하라도 집값이나 차량 가격이 높으면 탈락할 수 있고, 반대로 월급이 조금 넘어도 재산이 거의 없으면 가입 대상이 될 수도 있습니다.
제가 특히 눈여겨본 부분은 차량 기준이었습니다. 배기량 2,000cc 이상이거나 잔존 가액이 500만 원을 초과하는 차량을 보유하면 소득인정액이 올라가 탈락할 수 있습니다. 5060 세대 중에 오래된 중형차 한 대 있는 분들이 꽤 많은데, 이게 발목을 잡는 경우가 있더라고요. 반대로 살고 있는 집은 대도시 기준 6,900만 원까지는 재산에서 제외해주고, 금융재산도 가구당 500만 원까지는 공제해줍니다.
희망저축계좌 1과 2의 지원 내용을 정리하면 다음과 같습니다.
- 희망저축계좌 1 (생계·의료 수급자): 본인이 월 10만 원 저축 시 정부가 월 30만 원 매칭 → 3년 후 정부지원금만 1,080만 원, 원금 포함 총 1,440만 원+이자
- 희망저축계좌 2 (차상위계층): 1년차 월 10만 원, 2년차 20만 원, 3년차 30만 원 누적 매칭 → 3년 후 정부지원금 720만 원, 원금 포함 총 1,080만 원+이자
- 신청 시기: 연 4회 분기별 모집 (3월·5월·8월·10월경), 주소지 관할 읍면동 행정복지센터(주민센터)에서 신청
- 희망저축계좌 1은 3년 후 생계·의료 수급에서 벗어나는 탈수급 조건이 붙음. 2는 교육 이수만으로 지원금 수령 가능
제가 이 제도를 보며 아쉬웠던 점은, 실제로 해당되는 분들이 이 제도를 잘 모른다는 것입니다. 국민연금, 공무원연금, 사학연금, 군인연금, 실업급여 등은 소득인정액에 포함되기 때문에 연금을 받는 분들은 탈락할 수 있습니다. 이처럼 변수가 많기 때문에, 저는 단정 짓지 말고 가까운 주민센터에 가서 상담부터 받아보는 것이 맞다고 생각합니다(출처: 복지로(보건복지부 복지서비스 통합포털)).
노란우산공제, 자영업자의 퇴직금이 달라졌습니다
장사가 잘 안 되는 시기에 노란우산공제 이야기를 꺼내면 "그런 거 신경 쓸 여유가 어딨냐"는 반응이 나올 수 있습니다. 저도 처음엔 그렇게 생각했습니다. 그런데 이번에 혜택이 달라진 부분을 보고 생각이 조금 바뀌었습니다.
노란우산공제란 소기업·소상공인이 사업을 그만두거나 폐업했을 때를 대비해 미리 적립해두는 공제제도입니다. 직장인으로 치면 퇴직금에 해당하는 개념인데, 자영업자는 퇴직금이 없기 때문에 이 제도가 그 역할을 대신합니다.
이번에 달라진 핵심은 소득공제 한도 상향입니다. 연 소득 4천만 원 이하 사업자는 종전 500만 원에서 600만 원으로, 4천~6천만 원은 500만 원, 6천만 원~1억 원은 400만 원, 1억 원 초과도 200만 원의 소득공제가 적용됩니다. 세금을 조금이라도 줄이고 싶은 자영업자라면 무시하기 어려운 혜택입니다.
제가 특히 눈에 띄었던 부분은 지자체 희망장려금이라는 제도였습니다. 지자체에 따라 매월 1만 원에서 3만 원씩 최대 24개월간 국가가 대신 적립해주는 제도가 생겼습니다. 금액 자체는 크지 않지만, 내가 아무것도 안 해도 들어오는 돈이기 때문에 공돈에 가깝다는 느낌이 들었습니다.
또 하나 눈여겨볼 부분은 압류 방지 조항입니다. 사업이 어려워져도 노란우산공제 적립금은 압류 대상에서 제외되고, 원금에 연복리 이자까지 붙습니다. 사업이 잘 안 풀릴 때 마지막 보루처럼 남겨둘 수 있다는 점이 직장인의 퇴직금과 닮아 있습니다. 10년, 20년 자영업을 해도 남는 게 없다는 분들에게 이 제도가 조금이나마 안전망이 될 수 있겠다는 생각이 들었습니다.
자주 묻는 질문
Q. 희망저축계좌 1과 2, 어떤 걸 신청해야 하나요?
A. 본인이 생계·의료 수급자라면 1, 차상위계층이라면 2를 신청하면 됩니다. 어느 쪽에 해당하는지 헷갈린다면 어떤 게 유리한지 따지기보다, 주민센터에 가서 상담부터 받는 것이 훨씬 빠릅니다. 신분증 하나만 챙겨가면 바로 확인해줍니다.
Q. 월급이 기준보다 조금 높아도 신청할 수 있나요?
A. 가능한 경우가 있습니다. 희망저축계좌의 기준은 월급이 아니라 소득인정액입니다. 소득인정액이란 실제 소득에 재산을 월 소득으로 환산한 값을 더한 금액인데, 재산이 거의 없다면 월급이 기준을 조금 넘더라도 해당될 수 있습니다. 반대로 월급이 낮아도 집이나 차 때문에 탈락할 수도 있으니, 스스로 판단하지 말고 상담을 받아보시는 것이 좋습니다.
Q. 희망저축계좌, 3년 동안 못 넣으면 어떻게 되나요?
A. 중도 해지하면 정부 매칭 지원금을 받을 수 없습니다. 본인이 넣은 원금은 돌려받을 수 있지만, 이 제도의 핵심인 정부 지원금은 만기까지 유지해야 수령할 수 있습니다. 그래서 월 10만 원이라도 3년간 꾸준히 넣을 수 있는 여건인지 먼저 판단하는 것이 중요합니다.
Q. 노란우산공제는 아무 자영업자나 가입할 수 있나요?
A. 소기업·소상공인이라면 가입 대상이 됩니다. 업종과 규모 기준이 있으므로, 중소벤처기업부 기준에 따른 소기업·소상공인 범위에 해당하는지 먼저 확인이 필요합니다. 프리랜서나 1인 사업자도 사업자등록을 한 경우라면 가입 가능한 경우가 많습니다.
결론
제가 이 제도를 들여다보면서 가장 많이 든 생각은, 정말 필요한 분들이 이걸 모르고 지나가는 경우가 너무 많겠다는 것이었습니다. 부모님 세대는 인터넷 검색에 익숙하지 않은 경우도 많고, '복지 신청'이라는 것 자체에 심리적 장벽을 느끼는 분들도 있습니다. 자녀 입장에서 부모님의 소득과 재산 상황을 한 번쯤 확인하고 주민센터에 같이 가보는 것, 생각보다 결과가 달라질 수 있습니다.
'원금의 400%'라는 표현은 분명 자극적이고, 누구나 해당되는 것처럼 들릴 수 있습니다. 그래서 제가 직접 조건을 확인해본 결론은 이렇습니다. 해당된다면 놓치지 않는 것이 맞고, 해당되지 않는다면 억지로 조건을 맞추려 할 필요는 없습니다. 중요한 것은 숫자보다 내가 실제 가입 대상인지 먼저 확인하는 것입니다. 그 한 발이, 생각보다 큰 차이를 만들 수 있습니다.